Ο Εξωδικαστικός Μηχανισμός έχει εξελιχθεί σε ένα από τα βασικότερα εργαλεία ρύθμισης οφειλών προς τράπεζες, servicers, Δημόσιο και ασφαλιστικά ταμεία.
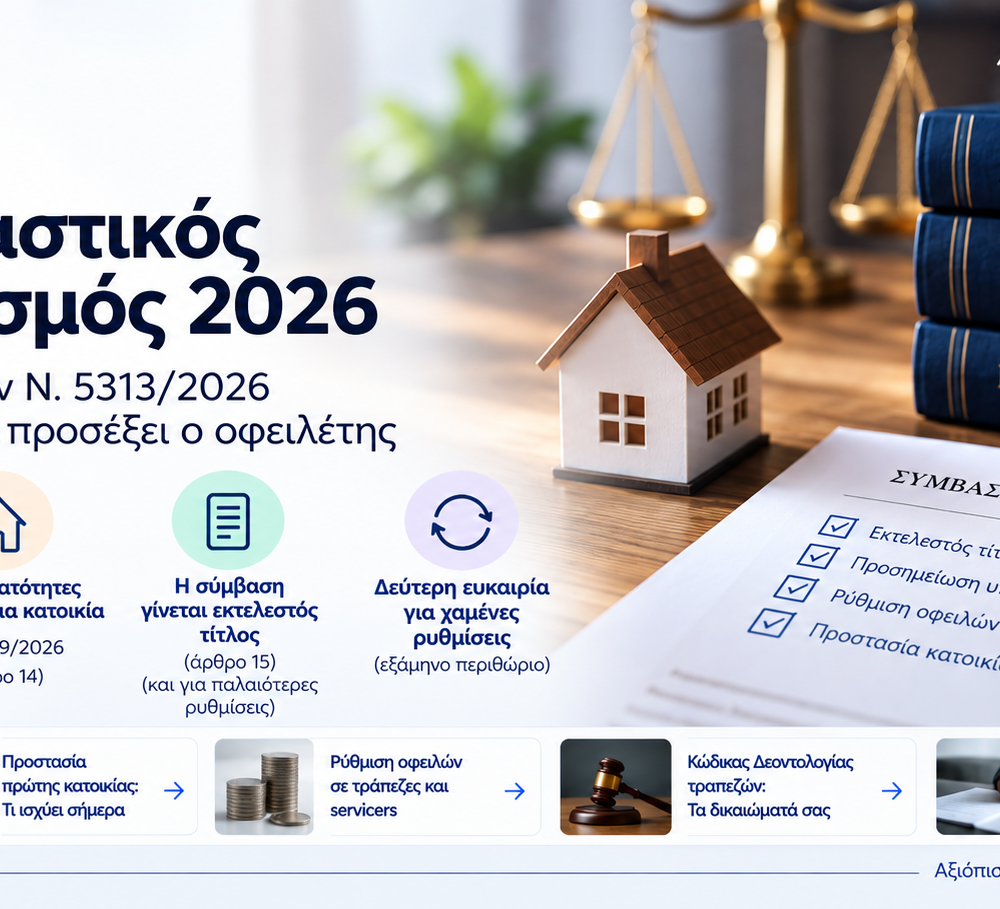
Με τον Ν. 5313/2026 (ΦΕΚ Α΄ 102/25.6.2026) επήλθαν νέες σημαντικές αλλαγές στο πλαίσιο του Ν. 4738/2020. Ορισμένες διευρύνουν τη δυνατότητα πρόσβασης στον μηχανισμό, ενώ άλλες μεταβάλλουν ουσιαστικά τη νομική θέση του οφειλέτη μετά την αποδοχή μιας ρύθμισης.
Η σημαντικότερη ίσως αλλαγή είναι ότι η σύμβαση αναδιάρθρωσης αποκτά πλέον χαρακτήρα εκτελεστού τίτλου.
Παράλληλα, από τις 21 Σεπτεμβρίου 2026 ενεργοποιούνται νέες διατάξεις που επιτρέπουν, υπό συγκεκριμένες προϋποθέσεις, τη διαμόρφωση πρότασης με στόχο τη διατήρηση της κύριας κατοικίας μέσω ρευστοποίησης άλλων περιουσιακών στοιχείων.
Οι αλλαγές αυτές κάνουν ακόμη σημαντικότερο έναν έλεγχο που συχνά παραβλέπεται:
Πριν αποδεχθεί ο οφειλέτης μια πρόταση Εξωδικαστικού, πρέπει να γνωρίζει όχι μόνο πόση είναι η δόση, αλλά τι ακριβώς αναλαμβάνει και τι μπορεί να συμβεί εάν η ρύθμιση στο μέλλον δεν εξυπηρετηθεί.
1. Μειώνεται το ελάχιστο ύψος οφειλών
Με το άρθρο 13 του Ν. 5313/2026 διευρύνεται η δυνατότητα πρόσβασης στον Εξωδικαστικό Μηχανισμό, καθώς το κατώτατο όριο συνολικών οφειλών μειώνεται από τις 10.000 ευρώ στις 5.000 ευρώ.
Πρόκειται για σημαντική αλλαγή για οφειλέτες με σχετικά μικρότερες οφειλές, οι οποίοι μέχρι σήμερα βρίσκονταν εκτός του πεδίου εφαρμογής του μηχανισμού λόγω του ελάχιστου ορίου.
Η μείωση του ορίου, ωστόσο, δεν σημαίνει ότι κάθε οφειλέτης με χρέη άνω των 5.000 ευρώ θα λάβει αυτομάτως ευνοϊκή ρύθμιση.
Η επιλεξιμότητα και η τελική πρόταση εξακολουθούν να εξαρτώνται από το σύνολο των οικονομικών και περιουσιακών δεδομένων της συγκεκριμένης περίπτωσης.
2. Νέα δυνατότητα για όσους έχασαν προηγούμενη ρύθμιση
Μία ακόμη σημαντική μεταβολή αφορά οφειλέτες που είχαν ήδη υπαχθεί σε ρύθμιση αλλά στη συνέχεια την απώλεσαν.
Το νέο πλαίσιο προβλέπει, υπό τις προϋποθέσεις του νόμου, μία εξάμηνη δυνατότητα επανόδου στον μηχανισμό, δημιουργώντας ουσιαστικά μια δεύτερη ευκαιρία για συγκεκριμένες περιπτώσεις οφειλετών.
Η διάταξη αυτή έχει ιδιαίτερη πρακτική σημασία.
Η απώλεια μιας προηγούμενης ρύθμισης δεν πρέπει πλέον να θεωρείται αυτομάτως ότι κλείνει οριστικά την πόρτα του Εξωδικαστικού. Χρειάζεται να εξετάζεται εάν ο συγκεκριμένος οφειλέτης εμπίπτει στις νέες προϋποθέσεις και μπορεί να αξιοποιήσει τη νέα δυνατότητα.
3. Κύρια κατοικία και ρευστοποίηση άλλης περιουσίας
Μία από τις περισσότερο συζητημένες αλλαγές του Ν. 5313/2026 αφορά τη δυνατότητα διαμόρφωσης πρότασης που αποσκοπεί στη διατήρηση της κύριας κατοικίας, με παράλληλη ρευστοποίηση άλλων περιουσιακών στοιχείων.
Εδώ όμως χρειάζονται δύο σημαντικές διευκρινίσεις.
Πρώτον, η συγκεκριμένη ρύθμιση δεν εφαρμόζεται ακόμη κατά τον χρόνο δημοσίευσης του παρόντος άρθρου. Τίθεται σε εφαρμογή στις 21 Σεπτεμβρίου 2026.
Δεύτερον, δεν πρόκειται για ένα δικαίωμα του οφειλέτη να επιλέξει μονομερώς ποια ακίνητα θα διατηρήσει και ποια θα ρευστοποιήσει.
Πρόκειται για μηχανισμό αντιπρότασης από την πλευρά των πιστωτών, σύμφωνα με τις προϋποθέσεις του άρθρου 14 του Ν. 5313/2026.
Αυτό έχει μεγάλη πρακτική σημασία.
Ένας οφειλέτης μπορεί, για παράδειγμα, να διαθέτει:
- κύρια κατοικία,
- δεύτερο διαμέρισμα,
- οικόπεδο ή αγροτεμάχιο,
- επαγγελματικό ακίνητο.
Η αξιολόγηση επομένως δεν μπορεί να σταματά στη φράση «διασώζεται η κύρια κατοικία».
Πρέπει να εξετάζεται τι συμβαίνει με το σύνολο της περιουσίας και εάν η προτεινόμενη λύση είναι πραγματικά οικονομικά συμφέρουσα.
4. Δεν αφορά όλους τους οφειλέτες με τον ίδιο τρόπο
Η νέα δυνατότητα δεν δημιουργεί μια γενική και απόλυτη προστασία της κύριας κατοικίας για όλους όσοι υποβάλλουν αίτηση στον Εξωδικαστικό.
Ιδιαίτερη σημασία έχει η κατηγορία στην οποία εμπίπτει ο οφειλέτης, καθώς η υποχρέωση των πιστωτών να υποβάλουν τη σχετική αντιπρόταση αφορά συγκεκριμένες περιπτώσεις που προβλέπει ο νόμος.
Για τις υπόλοιπες περιπτώσεις η δυνατότητα υποβολής αντίστοιχης πρότασης δεν πρέπει να συγχέεται με υποχρέωση των πιστωτών να τη διατυπώσουν.
Επιπλέον, όταν υπάρχουν πρόσωπα των οποίων τα δικαιώματα επηρεάζονται από τη συμφωνία –όπως συνοφειλέτες, εγγυητές ή συνιδιοκτήτες της κύριας κατοικίας– πρέπει να εξετάζεται και η απαιτούμενη συναίνεση ή συνυπογραφή τους.
Επομένως, η φράση «ο Εξωδικαστικός προστατεύει πλέον την πρώτη κατοικία» αποτελεί υπεραπλούστευση του νέου πλαισίου.
5. Η μεγάλη αλλαγή: η σύμβαση γίνεται εκτελεστός τίτλος
Η ίσως σημαντικότερη αλλαγή για τον οφειλέτη εισάγεται με το άρθρο 15 του Ν. 5313/2026, με το οποίο τροποποιείται το άρθρο 27 του Ν. 4738/2020.
Η σύμβαση αναδιάρθρωσης αποτελεί πλέον εκτελεστό τίτλο.
Γιατί έχει τόσο μεγάλη σημασία αυτό;
Όταν ένας πιστωτής δεν διαθέτει ήδη εκτελεστό τίτλο, μπορεί να απαιτείται προηγουμένως η έκδοση, για παράδειγμα,
διαταγής πληρωμής
προκειμένου να προχωρήσει σε αναγκαστική εκτέλεση.
Με το νέο καθεστώς, η ίδια η σύμβαση αναδιάρθρωσης μπορεί να αποτελέσει τη βάση για την έναρξη αναγκαστικής εκτέλεσης, εφόσον βέβαια συντρέχουν οι νόμιμες και συμβατικές προϋποθέσεις.
Αυτό σημαίνει ότι η υπογραφή μιας ρύθμισης δεν πρέπει να αντιμετωπίζεται ως μια απλή συμφωνία για το ύψος των μηνιαίων δόσεων.
Δημιουργεί πλέον πολύ σημαντικότερες έννομες συνέπειες.
6. Η αλλαγή αφορά και παλαιότερες συμβάσεις
Ιδιαίτερη προσοχή απαιτούν οι μεταβατικές διατάξεις.
Η νέα ισχύς της σύμβασης ως εκτελεστού τίτλου δεν αφορά μόνο τις νέες ρυθμίσεις που θα συναφθούν μετά την ψήφιση του Ν. 5313/2026.
Καταλαμβάνει και συμβάσεις αναδιάρθρωσης που είχαν ήδη καταρτιστεί.
Αυτό σημαίνει ότι η αλλαγή δεν ενδιαφέρει μόνο όσους εξετάζουν σήμερα εάν θα αποδεχθούν μια νέα πρόταση.
Ενδιαφέρει και χιλιάδες οφειλέτες που βρίσκονται ήδη σε ενεργή ρύθμιση μέσω του Εξωδικαστικού Μηχανισμού.
Για τους συγκεκριμένους οφειλέτες αποκτά ακόμη μεγαλύτερη σημασία η συνεπής τήρηση της συμφωνίας και η έγκαιρη αξιολόγηση των επιλογών τους εάν αρχίσουν να αντιμετωπίζουν δυσκολίες στην καταβολή των δόσεων.
7. Τι αλλάζει ως προς τη δικαστική άμυνα
Η ύπαρξη ήδη εκτελεστού τίτλου έχει μια ακόμη σημαντική πρακτική συνέπεια.
Όταν ο πιστωτής δεν χρειάζεται να προηγηθεί με έκδοση διαταγής πληρωμής, δεν υπάρχει αντίστοιχα και το συγκεκριμένο ενδιάμεσο στάδιο κατά το οποίο ο οφειλέτης θα μπορούσε να ασκήσει
ανακοπή κατά της διαταγής πληρωμής.
Αυτό δεν σημαίνει ότι ο οφειλέτης χάνει κάθε δυνατότητα δικαστικής προστασίας.
Εξακολουθούν να υπάρχουν τα ένδικα βοηθήματα που προβλέπει ο Κώδικας Πολιτικής Δικονομίας κατά πράξεων και σταδίων της αναγκαστικής εκτέλεσης, ανάλογα με την περίπτωση.
Η διαφορά είναι ότι ο πιστωτής μπορεί πλέον να ξεκινήσει από διαφορετικό και πιο προχωρημένο νομικό σημείο.
8. Προσημείωση υποθήκης και συντηρητική κατάσχεση
Η νέα νομοθεσία ενισχύει και τις δυνατότητες εξασφάλισης των απαιτήσεων που περιλαμβάνονται στη σύμβαση αναδιάρθρωσης.
Η σύμβαση μπορεί, υπό τις προϋποθέσεις του νόμου, να αποτελέσει βάση για εγγραφή προσημείωσης υποθήκης ή επιβολή συντηρητικής κατάσχεσης, σύμφωνα με το άρθρο 724 παρ. 1 ΚΠολΔ.
Για έναν οφειλέτη με ακίνητη περιουσία αυτό δεν αποτελεί δευτερεύουσα λεπτομέρεια.
Πριν από την αποδοχή μιας συμφωνίας πρέπει επομένως να εξετάζεται ποια ακίνητα είναι ήδη βεβαρημένα, ποιες εξασφαλίσεις υφίστανται, τι προβλέπει η νέα σύμβαση και πώς μπορεί να μεταβληθεί η θέση των πιστωτών απέναντι στην περιουσία του.
9. Γιατί η βιωσιμότητα της δόσης γίνεται ακόμη σημαντικότερη
Οι παραπάνω αλλαγές οδηγούν σε ένα πολύ πρακτικό συμπέρασμα:
Δεν αρκεί μια δόση να μπορεί να πληρωθεί σήμερα. Πρέπει να μπορεί να πληρώνεται και σε βάθος χρόνου.
Ας υποθέσουμε ότι ένα νοικοκυριό διαθέτει σήμερα 1.800 ευρώ πραγματικό διαθέσιμο μηνιαίο εισόδημα και λαμβάνει πρόταση με δόση 650 ευρώ.
Η δόση μπορεί να φαίνεται διαχειρίσιμη.
Τι θα συμβεί όμως εάν το διαθέσιμο εισόδημα μειωθεί κατά 15%;
Ή εάν αυξηθούν σημαντικά τα πάγια έξοδα;
Ή εάν η ρύθμιση διαρκεί 20 ή 25 χρόνια;
Μια σοβαρή αξιολόγηση πρέπει επομένως να περιλαμβάνει ένα είδος stress test της πρότασης.
Η δόση πρέπει να εξετάζεται όχι μόνο στο σημερινό καλό σενάριο αλλά και σε ένα εύλογο δυσμενέστερο οικονομικό σενάριο.
Αυτός είναι και ο λόγος για τον οποίο η
αξιολόγηση μιας πρότασης ρύθμισης
δεν πρέπει να περιορίζεται μόνο στο ύψος της μηνιαίας δόσης.
10. Το μεγάλο «κούρεμα» δεν σημαίνει απαραίτητα καλή ρύθμιση
Ένας ακόμη συνηθισμένος τρόπος αξιολόγησης είναι το ποσοστό διαγραφής.
Για παράδειγμα:
- Οφειλή: 200.000 ευρώ
- Διαγραφή: 70.000 ευρώ
- Ρυθμιζόμενο κεφάλαιο: 130.000 ευρώ
Το «κούρεμα 35%» φαίνεται ελκυστικό.
Δεν γνωρίζουμε όμως ακόμη εάν πρόκειται για καλή πρόταση.
Πρέπει να υπολογιστούν το επιτόκιο, η διάρκεια, οι συνολικοί τόκοι, το συνολικό ποσό αποπληρωμής, η μηνιαία επιβάρυνση και η περιουσία που προστατεύεται ή επιβαρύνεται.
Και, κυρίως, πρέπει να συγκριθεί η πρόταση με τις πραγματικές εναλλακτικές επιλογές του συγκεκριμένου οφειλέτη.
11. Τι πρέπει να ελέγξετε πριν αποδεχθείτε
Πριν από την οριστική αποδοχή μιας πρότασης Εξωδικαστικού πρέπει τουλάχιστον να είναι γνωστά:
- Το ακριβές ποσό της οφειλής που ρυθμίζεται.
- Το ποσό της τυχόν διαγραφής.
- Η διάρκεια, το επιτόκιο και το συνολικό ποσό αποπληρωμής.
- Η πραγματική δυνατότητα εξυπηρέτησης της δόσης σε βάθος χρόνου.
- Η περιουσία που διατηρείται και αυτή που ενδέχεται να επηρεαστεί.
- Οι υπάρχουσες και τυχόν νέες εξασφαλίσεις.
- Οι ακριβείς συνέπειες σε περίπτωση απώλειας της ρύθμισης.
- Η σύγκριση με
απευθείας διαπραγμάτευση με τράπεζα ή servicer,
τον
Κώδικα Δεοντολογίας Τραπεζών
ή άλλη διαθέσιμη λύση.
Συμπέρασμα
Ο Ν. 5313/2026 δεν αλλάζει απλώς ορισμένες τεχνικές λεπτομέρειες του Εξωδικαστικού Μηχανισμού.
Από τη μία πλευρά διευρύνει την πρόσβαση και δημιουργεί νέες δυνατότητες για ορισμένους οφειλέτες.
Από την άλλη, η αναγνώριση της σύμβασης αναδιάρθρωσης ως εκτελεστού τίτλου ενισχύει σημαντικά τις συνέπειες που μπορεί να έχει η απώλεια μιας ρύθμισης.
Γι’ αυτό το κρίσιμο ερώτημα πριν από την αποδοχή δεν είναι απλώς:
«Πόσο μου κουρεύουν την οφειλή;»
ούτε:
«Πόση είναι η δόση;»
Το ουσιαστικό ερώτημα είναι:
«Είναι αυτή η ρύθμιση πραγματικά βιώσιμη και συμφέρουσα για τη δική μου οικονομική και περιουσιακή κατάσταση;»
Αξιολόγηση πρότασης Εξωδικαστικού
Έχετε λάβει πρόταση ρύθμισης μέσω του Εξωδικαστικού Μηχανισμού;
Πριν από την αποδοχή της, η SolvDebt μπορεί να αξιολογήσει τη βιωσιμότητα της πρότασης, το συνολικό κόστος αποπληρωμής, τις επιπτώσεις στην περιουσία και τις διαθέσιμες εναλλακτικές επιλογές ρύθμισης.
Η αποδοχή μιας μακροχρόνιας ρύθμισης είναι οικονομική απόφαση πολλών ετών. Αξίζει να προηγείται πλήρης αξιολόγηση.